• México enfrenta un rezago en el control del alcohol. En nuestro país 6 de las 10 principales causas de muerte se asocian a su consumo.
• Los impuestos al alcohol en las Américas son los segundos más bajos del mundo, mientras que, en México, las tasas del IEPS no cambian desde 2014 y no se actualizan por inflación.
• Entre 1996 y 2017, Tailandia aplicó 11 aumentos al impuesto especial al alcohol y dos reformas estructurales; un análisis de 2026 halló que las reformas redujeron el consumo 16.2% en promedio, más del doble que los aumentos de tasas (7.1%).
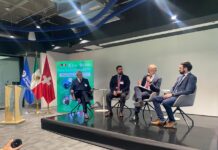
A menos de un mes de que la Cámara de Diputados apruebe la Ley de Ingresos 2027, especialistas nacionales e internacionales lanzaron una advertencia: México grava las bebidas alcohólicas con un impuesto que pierde efectividad cada año (exclusivamente ad valorem), pues desde 2014 no tiene un componente por contenido de alcohol. Así lo señalaron en el foro «Las graves consecuencias del rezago de México sobre el control de alcohol frente a las políticas exitosas de otros países», convocado por la Red de Acción sobre Alcohol (RASA).
El encuentro se realiza mientras la Cámara de Diputados discute el Paquete Económico 2027, que debe aprobarse a más tardar el 20 de octubre y que no contiene modificación alguna al régimen fiscal de las bebidas alcohólicas. Las tasas del Impuesto Especial sobre Producción y Servicios aplicables al alcohol permanecen sin cambios desde 2014, mientras el propio Ejecutivo proyecta una caída real de 8.5% en la recaudación de este rubro para 2027.
La Red de Acción sobre Alcohol propone dos medidas para el dictamen de la Ley de Ingresos 2027:
1. Cambiar el IEPS de las bebidas alcohólicas a un cobro específico de $0.4938 por cada mililitro de alcohol puro.
2. Y actualizar ese cobro automáticamente según la inflación, como ya se hace con otros productos gravados.
De esta manera los impuestos dependerían de la cantidad de alcohol (y, por lo tanto, del daño que causa), y no del precio del producto.
Alonso Robledo, vocero de la Red de Acción sobre Alcohol, declaró: “México debe dejar atrás el rezago en el control del alcohol y aprender de países que han demostrado que los impuestos son una herramienta efectiva de salud pública. No podemos seguir tratando al alcohol como un producto cualquiera cuando sus daños los pagan las familias y el Estado. La política fiscal debe poner en el centro la salud, no los intereses económicos de la industria ni las propuestas que formulan sus asociaciones. México tiene las recomendaciones internacionales y la evidencia; lo que hace falta ahora es voluntad para actuar – y una ventana concreta para hacerlo: el dictamen de la Ley de Ingresos 2027”.
En México, 6 de las 10 principales causas de muerte se asocian con el consumo de bebidas alcohólicas y se le atribuyen 41 mil muertes al año: 112 personas cada día. El alcohol está presente como causa en 7 tipos de cáncer. Los costos directos e indirectos del consumo ascienden a 552 mil millones de pesos, mientras que la recaudación que aporta la industria alcoholera cubre solo una fracción de esa cifra.
La proporción de los impuestos sobre precio del alcohol en la región de la Américas son los segundos más bajos del mundo; mientras que los impuestos selectivos a la cerveza promedian un 14% globalmente, en las Américas solo un 10.6%; los aplicados a bebidas espirituosa (tequila, mezcal, ron, vodka) promedian un 22% a nivel mundial, frente a alrededor de 16% en la regióni. A esto se suma que la proporción del impuesto se ha ido reduciendo entre el 2000 y 2024 (-17.2% para la cerveza y 26.3% para bebidas espirituosas).
La Mtra. Itziar Belausteguigoitia, especialista de la Organización Panamericana de la Salud y coautora del informe “Impuestos a las bebidas alcohólicas en las Américas. Informe regional 2025ii”, comentó: “Existe margen para actualizar el impuesto, de un diseño ad valorem a un impuesto específico por cantidad de alcohol en México, ya que entre los países de la región es el cuarto país con mayor carga de enfermedad, mientras que al mismo tiempo es uno de los que tienen menos carga de impuestos”.
México cobra impuestos, en términos generales, a una tasa más alta que la mayoría de los países de América Latina y el Caribe, pero su impuesto es exclusivamente ad valorem: un porcentaje aplicado sobre el precio de venta del fabricante o importador. A diferencia de un impuesto específico, basado en el contenido de alcohol puro, este diseño no penaliza las bebidas de mayor graduación, premia las estrategias de precio bajo. Al respecto el MCES Carlos Guerrero, de Economics for Health, coautor del informe “Alcohol Tax Scorecardiii”, mencionó: “Cambiar el esquema tributario de uno ad valorem a uno ad quantum tiene múltiples ventajas, pero para que cumpla con su función de salud, las tasas deben ser lo suficientemente altas para aumentar el precio de las bebidas, de modo que se reduzca el consumo, al tiempo de aumentar la recaudación. La ausencia de actualización a los impuestos aplicados a las bebidas alcohólicas en el Paquete Económico 2027 es una oportunidad perdida para mejorar la salud y las finanzas públicas.”
El aumento de impuestos ha demostrado ser una estrategia efectiva de salud pública. Entre 1996 y 2017, Tailandia realizó 11 aumentos del impuesto especial al alcohol y dos reformas importantes de la estructura tributaria, hacia un esquema mixto ad valorem y ad quantum. La lógica fue utilizar el impuesto para aumentar el precio relativo de las bebidas alcohólicas y, con ello, reducir su consumo. Un análisis realizado en 2026 encontró que estas reformas estructurales, aplicadas en 2013 y 2017, tuvieron efectos mayores y más sostenidos que el aumento de las tasas fiscales: mientras el aumento de las tasas arrojó una disminución promedio del 7.1%, las reformas estructurales produjeron una disminución promedio de más del doble (16.2%). Al respecto, el Dr. Wit Wichaidit, de la Universidad Principe de Songkla, dijo: “En Tailandia, el estado contempla 17.5% de impuestos adicionales, entre impuestos locales y el impuesto de Thaihealth. Este último, permite financiar la Fundación Tailandesa de Promoción de la Salud, un organismo de gobierno que ha apoyado más de 3 mil proyectos (alimentación, salud, actividad física, salud mental, familia) a través de 4313 organizaciones colaboradoras.”
Sobre el impacto que tiene el alcohol en la población, la Dra. María Elena Medina-Mora, del Instituto Nacional de Psiquiatría “Ramón de la Fuente”, señaló: “El alcohol sigue siendo la droga más consumida en nuestro país. En general, los bebedores mexicanos consumen un promedio de 7.8 gramos de alcohol puro por día, lo que pone de relieve un reto para la salud pública en México, donde el consumo ligero y esporádico contrasta contra los elevados volúmenes de consumo excesivo ocasional; lo que subraya la necesidad de políticas de prevención y el acceso a tratamiento”. De acuerdo con un estudio recientemente publicadoiv, el consumo entre mujeres ha aumentado, principalmente en los grupos de edad más jóvenes y los estratos socioeconómicos más altos. Y la cerveza es la bebida preferida por ambos sexos.
La evidencia internacional muestra que los impuestos al alcohol no son únicamente un instrumento recaudatorio. La Organización Mundial de la Salud los considera una de las intervenciones más costo-efectivas para reducir el consumo y los daños relacionados con el alcoholv. La evidencia científica respalda de manera consistente que mayores precios e impuestos se asocian con una reducción del consumo de alcohol. La propia OMS concluye que el aumento de impuestos puede además generar ingresos adicionales para los gobiernos, debido a que la demanda de alcohol es relativamente inelásticavi. Otro estudio estimó que duplicar los impuestos al alcohol podría reducir el consumo alrededor de 10%vii.
El debate fiscal adquiere mayor relevancia frente a la evidencia de la relación entre consumo y cáncer. La Agencia Internacional para la Investigación sobre el Cáncer (IARC) ha establecido que el consumo de alcohol causa cáncerviii y ha identificado asociaciones causales con tumores de la cavidad oral, faringe, laringe, esófago, hígado, colon, recto y mama femenina. En 2025, la IARC revisó específicamente la evidencia sobre políticas de alcohol y concluyó que las medidas de precio mínimo e impuestos forman parte de las políticas públicas capaces de reducir el consumoi.